
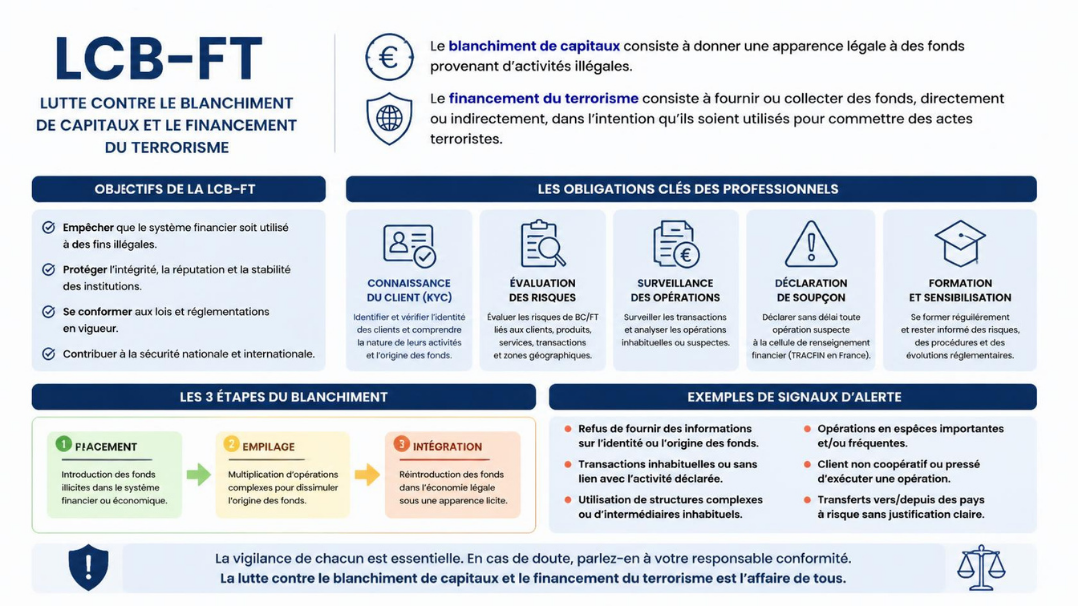
Entrer sur le marché français exige d’une entreprise en ligne qu’elle détermine à l’avance si son modèle relève des obligations LCB-FT. Ces règles ne s’appliquent pas automatiquement à chaque projet de commerce électronique, marketplace ou service numérique. Tout dépend de la nature de l’activité, des flux de fonds et de la question de savoir si l’entreprise fournit des fonctions financières ou de paiement réglementées.
Une mauvaise évaluation peut conduire soit à des procédures de conformité inutiles, soit au lancement d’activités réglementées sans contrôles adéquats de KYC, de vigilance à l’égard de la clientèle et de surveillance des transactions. C’est pourquoi une évaluation réglementaire doit être réalisée avant l’entrée sur le marché. Key2Law fournit un accompagnement en matière de conformité LCB-FT et aide les entreprises à identifier les exigences applicables avant leur lancement en France.
Quand une entreprise en ligne relève-t-elle des règles LCB-FT françaises?
Opérer via un site web ou une application ne soumet pas automatiquement une entreprise au régime LCB-FT français. La question clé est de savoir quelle activité l’entreprise exerce réellement et quel rôle elle joue dans la circulation des fonds. Les catégories soumises aux obligations LCB-FT sont définies à l’article L561-2 du Code monétaire et financier français et comprennent, entre autres, les établissements de crédit, les établissements de paiement, les établissements de monnaie électronique et d’autres entités réglementées.
Un détaillant en ligne classique vendant ses propres produits et traitant les paiements par l’intermédiaire d’un prestataire de services de paiement agréé indépendant ne sera normalement pas directement soumis au régime LCB-FT simplement parce qu’il entre sur le marché français. L’analyse change lorsque l’entreprise commence à exercer des fonctions associées à des services financiers réglementés, comme la réception et le transfert de fonds de clients, la détention de fonds ou de valeur électronique, la fourniture de certains services de paiement ou l’exercice d’une autre activité expressément couverte par la loi française.
Les projets fintech, les plateformes de paiement intégré et les marketplaces nécessitent une attention particulière. Des modèles économiques qui se ressemblent commercialement peuvent avoir un statut réglementaire très différent selon qui reçoit les fonds des clients, où ces fonds sont détenus, qui initie les versements aux vendeurs et comment les relations contractuelles sont structurées. Le recours à un processeur de paiement tiers ne résout donc pas, à lui seul, la question de la classification LCB-FT.
Par exemple, une marketplace qui se contente de faire transiter les paiements des acheteurs via un PSP agréé directement vers les vendeurs se trouve dans une situation différente de celle qui collecte les fonds sur son propre compte et les libère ensuite aux vendeurs selon son propre calendrier — le second modèle ressemble à une fonction de paiement ou de monnaie électronique et est beaucoup plus susceptible de déclencher des obligations LCB-FT directes, même si les deux plateformes semblent identiques pour le client final.
Pour les entreprises relevant de l’article L561-2, les obligations deviennent considérablement plus larges. Les orientations de TRACFIN indiquent que les professionnels assujettis doivent identifier les clients et les bénéficiaires effectifs, appliquer des mesures de vigilance fondées sur les risques et maintenir une compréhension actualisée de la relation d’affaires.
Key2Law aborde cette évaluation en analysant le modèle économique, le parcours client et les flux de paiement plutôt qu’en appliquant une liste de contrôle KYC générique. Cela permet de déterminer si l’entreprise est elle-même une entité assujettie en France, quels contrôles LCB-FT sont réellement requis et si des obligations de licence ou d’enregistrement peuvent également s’appliquer.
Exigences fondamentales de LCB-FT pour les entreprises en ligne réglementées
Si une entreprise relève du régime LCB-FT français, ses obligations couvrent l’ensemble de la relation client, pas seulement le moment de l’inscription, et doivent suivre une approche fondée sur les risques.
La loi française exige des entités assujetties qu’elles identifient le client et, le cas échéant, le bénéficiaire effectif avant d’établir une relation d’affaires ou d’effectuer la transaction concernée.
Un cadre de conformité de base comprendra normalement:
- Identification et vérification du client — collecte et vérification des informations sur les personnes physiques ou morales à l’aide de documents et de sources fiables.
- Vérification du bénéficiaire effectif — identification des personnes physiques qui détiennent ou contrôlent en dernier ressort un client personne morale.
- Vigilance fondée sur les risques — application de contrôles proportionnés aux risques associés au client, au produit, à la géographie et à la transaction.
- Surveillance continue — examen des transactions et du comportement du client tout au long de la relation d’affaires, pas seulement lors de l’intégration.
- Vigilance renforcée — application de mesures supplémentaires lorsque des risques plus élevés rendent les contrôles standard insuffisants.
- Procédures et contrôles internes — documentation des règles d’escalade, des examens d’alertes et de la répartition des responsabilités en matière de conformité.
Pour les clients personnes morales, les règles françaises exigent, entre autres informations, la forme juridique, la dénomination sociale, le numéro d’immatriculation, le siège social et, s’il est différent, le lieu de direction effective.
Ces politiques ne fonctionnent que si elles sont intégrées au flux d’intégration réel de la plateforme, à la surveillance des transactions, à la notation des risques et au processus d’escalade — une politique LCB-FT documentée qui ne correspond pas au fonctionnement réel du produit est une source courante d’exposition réglementaire.
Vigilance à l’égard de la clientèle, bénéficiaire effectif et surveillance continue
Dans le cadre du régime LCB-FT français, le KYC n’est pas un contrôle ponctuel effectué lors de l’inscription du client. L’article L561-5 du Code monétaire et financier français exige des entités assujetties qu’elles identifient le client et, le cas échéant, le bénéficiaire effectif avant d’établir une relation d’affaires. L’article L561-6 exige également une vigilance continue tout au long de cette relation.
Le processus de conformité doit répondre à au moins quatre questions:
- Qui est le client? L’entreprise doit établir et vérifier l’identité du client à l’aide de documents et d’informations fiables.
- Qui contrôle en dernier ressort un client personne morale? Pour les personnes morales, le bénéficiaire effectif doit être identifié. Les règles françaises exigent que les informations soient vérifiées à l’aide de mesures proportionnées au risque LCB-FT.
- L’activité correspond-elle au profil du client? Les transactions doivent être évaluées au regard de l’activité professionnelle, de l’origine des fonds, du comportement attendu et de la nature de la relation.
- Le risque a-t-il changé au fil du temps? Les informations sur le client doivent être mises à jour lorsque la propriété, la géographie, les schémas de transactions ou d’autres circonstances significatives changent.
Les orientations de TRACFIN indiquent que la vigilance s’étend non seulement aux clients mais aussi aux bénéficiaires effectifs, et que le niveau de vigilance doit refléter la nature et le degré de risque.
Cela est particulièrement important pour les entreprises en ligne utilisant une intégration automatisée. L’acquisition rapide de clients ne supprime pas la nécessité de distinguer entre les cas susceptibles de faire l’objet de contrôles standard et ceux nécessitant un examen renforcé. Key2Law aide les entreprises à concevoir des règles d’intégration fondées sur les risques, des procédures relatives aux bénéficiaires effectifs et une logique d’escalade qui fonctionnent dans le cadre des processus numériques réels de l’entreprise.
Déclaration de soupçon: quand TRACFIN doit être notifié
Pour les entités assujetties en France, détecter une transaction suspecte ne suffit pas. Lorsque les motifs pertinents existent, l’entreprise doit soumettre une déclaration de soupçon à TRACFIN, la cellule de renseignement financier française. L’article L561-15 du Code monétaire et financier couvre les fonds et les transactions dont une entité sait, soupçonne ou a des motifs raisonnables de soupçonner qu’ils sont liés à certaines activités criminelles ou au financement du terrorisme.
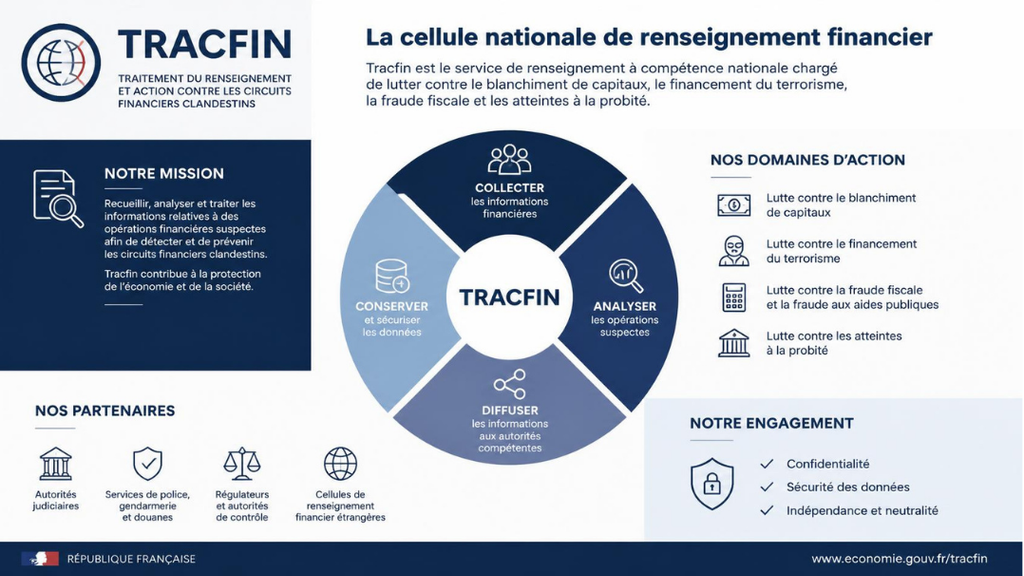
En pratique, le processus doit comporter trois étapes claires:
- Détection — la surveillance des transactions ou un employé identifie une activité inhabituelle;
- Examen interne — la fonction de conformité évalue le client, l’origine des fonds, la logique économique et le contexte de la transaction;
- Décision de déclaration — si le soupçon persiste, la personne désignée prépare et soumet le rapport à TRACFIN.
Il n’existe pas de seuil monétaire fixe pour le dépôt d’une déclaration de soupçon. TRACFIN indique expressément que la déclaration dépend du soupçon lui-même, et non de la valeur de la transaction. En règle générale, la déclaration doit être effectuée avant l’exécution de la transaction, permettant à TRACFIN d’exercer son droit d’opposition le cas échéant. Dans des circonstances limitées, la déclaration peut intervenir après l’exécution, notamment lorsque le report était impossible ou que le soupçon est apparu ultérieurement.
Pour les entreprises numériques, les alertes automatisées doivent donc alimenter un processus d’escalade clair. Un algorithme seul ne peut pas déterminer si un soupçon juridiquement pertinent existe. L’entreprise a besoin de critères d’examen documentés, d’une responsabilité désignée et d’une procédure de déclaration définie.
Que se passe-t-il en cas de défaillance de la conformité LCB-FT en France
Pour les entreprises réglementées, les faiblesses d’un cadre LCB-FT peuvent entraîner bien plus qu’un avertissement réglementaire formel. Les conséquences dépendent du type d’entité, de la gravité du manquement et de l’autorité de contrôle compétente, mais elles peuvent affecter directement la capacité de l’entreprise à poursuivre ses activités.
Les principales conséquences peuvent inclure:
- Mesures de surveillance — injonctions de remédier aux déficiences, de renforcer les contrôles internes ou de modifier des processus spécifiques;
- Sanctions administratives et disciplinaires — amendes, avertissements et autres mesures imposées par le régulateur;
- Conséquences sur les licences — restrictions, suspension ou, dans les cas graves, risques pour une licence ou un enregistrement;
- Responsabilité des dirigeants — les mesures peuvent également affecter les administrateurs ou les personnes responsables de la conformité;
- Risques bancaires et réputationnels — des contrôles LCB-FT insuffisants peuvent compliquer les relations avec les banques, les PSP, les investisseurs et les partenaires commerciaux.
Pour les entreprises en ligne, l’un des principaux risques survient lorsque la croissance rapide dépasse l’infrastructure de conformité. Si les volumes de transactions, la géographie des clients ou le périmètre des services s’étendent tandis que la surveillance et l’évaluation des risques restent inchangées, l’exposition réglementaire augmente rapidement.
Key2Law aide les entreprises à identifier ces lacunes avant qu’elles ne deviennent des problèmes réglementaires. L’équipe peut réaliser une analyse des écarts LCB-FT, examiner les politiques et processus opérationnels existants et adapter le cadre de conformité à l’échelle réelle et au profil de risque de l’entreprise.
Liste de contrôle LCB-FT avant d’entrer sur le marché français
Avant de se lancer en France, une entreprise en ligne doit vérifier non seulement si des politiques LCB-FT existent, mais si elles correspondent réellement au modèle économique. Une évaluation pratique pré-entrée doit couvrir plusieurs questions clés:
- Si l’activité relève du régime LCB-FT français;
- Si une licence, un enregistrement ou une interaction avec un régulateur spécifique est requis;
- Qui est considéré comme le client aux fins du KYC et qui est le bénéficiaire effectif;
- Quels risques liés aux clients et aux transactions sont pertinents pour le modèle économique;
- Quand une vigilance simplifiée, standard ou renforcée doit s’appliquer;
- Comment la surveillance continue et l’examen des transactions inhabituelles sont organisés;
- Qui est responsable des décisions d’escalade et de déclaration;
- Comment les déclarations de soupçon sont soumises à TRACFIN;
- Quels registres et données doivent être conservés et pendant combien de temps;
- Si le cadre LCB-FT reflète les flux de paiement réels, la géographie des clients et les volumes de transactions.
Cet examen doit être réalisé avant que l’entreprise ne se développe en France, et non après l’apparition de problèmes réglementaires. Même une politique LCB-FT bien rédigée a une valeur limitée si l’intégration, la surveillance des transactions et les contrôles internes fonctionnent différemment dans la pratique.
Conclusions: comment préparer une entreprise en ligne aux exigences LCB-FT françaises
Avant d’entrer sur le marché français, la première étape consiste à déterminer si le modèle économique spécifique est soumis aux obligations LCB-FT, et ensuite seulement à construire le cadre de conformité correspondant. Pour les entreprises réglementées, la mise en œuvre du KYC seul ne suffit pas. La vigilance à l’égard de la clientèle, les vérifications des bénéficiaires effectifs, la surveillance des transactions, l’escalade et la déclaration doivent fonctionner comme un système unique aligné sur les flux de paiement réels et le profil de risque de l’entreprise.
La LCB-FT ne doit pas non plus être traitée comme un ensemble statique de politiques. À mesure que les volumes de transactions augmentent, que de nouveaux marchés sont ajoutés, que les moyens de paiement changent ou que la base de clients s’élargit, l’évaluation des risques initiale peut rapidement devenir obsolète. Le cadre de conformité nécessite donc un examen et un ajustement réguliers.
Key2Law accompagne les entreprises en ligne qui se préparent à entrer sur le marché français en évaluant l’applicabilité des règles LCB-FT, en examinant les exigences de licence et d’enregistrement, en réalisant des analyses des écarts, en rédigeant ou en mettant à jour les procédures LCB-FT/KYC et en alignant les contrôles internes sur le modèle opérationnel réel. Cela permet de réduire le risque réglementaire avant le lancement ou l’expansion ultérieure en France.
Si vous envisagez de lancer ou de développer une entreprise en ligne en France, contactez Key2Law pour une évaluation LCB-FT pré-entrée avant de finaliser vos flux de paiement et votre processus d’intégration — il est bien moins coûteux de corriger le modèle sur le papier qu’après le lancement.
Avertissement! Cet article est fourni à des fins d’information générale uniquement et ne constitue pas un conseil juridique, fiscal, financier ou autre conseil professionnel. Les informations fournies peuvent ne pas refléter l’ensemble des lois, réglementations ou circonstances individuelles applicables. Un conseil professionnel doit être obtenu avant de prendre toute décision juridique, réglementaire, financière ou commerciale.

